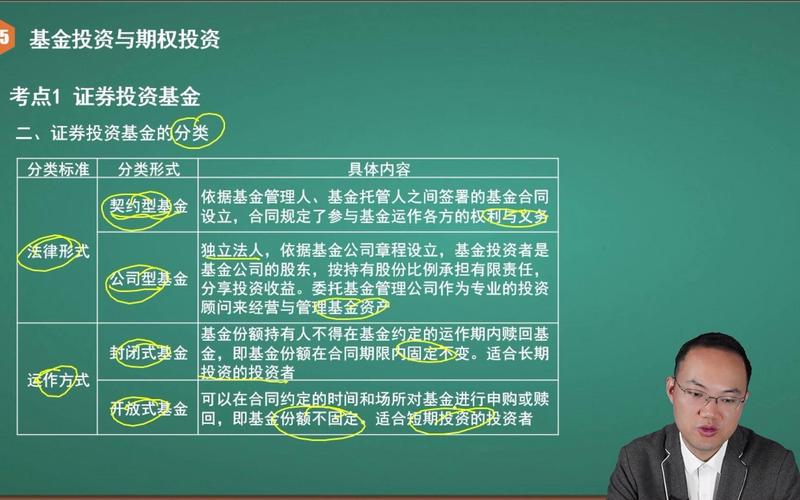
投資管理 從理論到實踐的系統框架
投資管理并非簡單的“買入并持有”,而是一套涵蓋目標設定、資產配置、組合構建、風險控制與績效評估的系統工程。無論是個人投資者還是機構管理者,理解這一框架的核心邏輯,都比追逐短期熱點更為重要。
一、投資管理的起點:明確目標與約束
任何投資行為的起點都是目標。目標需要具體、可衡量,并區分期限:短期(1至3年)通常用于流動性儲備,中期(3至10年)對應教育或購房等計劃,長期(10年以上)則為養老或財富傳承。約束條件同樣關鍵,包括可投入資金規模、流動性需求、稅收環境以及個人風險承受能力。風險承受能力既取決于財務實力,也受心理因素影響——一個高收入但保守的投資者,與一個資金有限卻追求高收益的投資者,適合的策略截然不同。
二、資產配置:決定長期回報的核心
學術研究表明,資產配置策略解釋了約90%的長期投資回報波動。配置不是簡單地分散投資,而是根據目標將資金分配到低相關性的資產類別中,如權益、固定收益、現金、房地產和大宗商品。常見方法包括固定比例策略(如60%股/40%債)、年齡法則以及基于風險的動態配置。核心原則是利用資產間的不完全相關性降低整體波動,同時捕捉不同資產的風險溢價。
對普通投資者而言,分散到全球不同區域和市場是有效降低單一風險的手段;過度集中于某一行業或個股則放大了特異性風險。
三、組合構建與證券選擇
在明確資產權重后,下一步是用具體工具實現配置。被動投資(如指數基金或交易所交易基金)成本低、透明度高,適合多數人高效獲得市場回報。主動投資則試圖通過選股或擇時獲得超額收益,但持續戰勝市場非常困難。選擇主動管理時,需關注管理人的投資哲學、歷史風險調整后收益以及費用水平。費用是復利的大敵,每年1%至2%的費率差異在二三十年后會顯著拉大最終結果。
對個人,若傾向于自選,可采用“核心-衛星”策略:用低成本指數基金作為核心(佔70%或以上),衛星部分選行業/主題或適度的價值與成長策略。
四、風險管理的多層結構
風險管理不是單獨動作。至少包含:
1. 認識風險:波動率、最大回撤、下行風險、尾部風險。
2. 量化匹配:頭寸控制、風險預算法、組合在同一方向損失時可能的共振。
3. 多樣對沖:現金作為期權可等待時機;利率及波動周期會使同類資產更接近,因此需用宏觀場景而非標簽區分相關性。
例如金融危機時股票與公司債同時下跌。真正的組合關切更應為最差情境下的多空不對稱和永久虧損可能性。
通過紀律止損防止短線判斷誤并避免中招泡沫。逐日監控下行,策略上的智能止損更應以定投指數等來中性拉長交易期。
五、績效評估與再平衡
績效離不開基準對照和風險調整檢驗。例如夏普率衡量單位風險的超額反應,最大回撤告訴實現目標所需容忍度等。切勿被上行情單指數誤導,測算期起碼是中長期市場起伏完整窗口選擇長期比較對比合理性。考慮技術現實。組合再平衡便是低成本加入的“補高填矮”,用規則防止情緒走偏。比如定期一次按原比例,限規可對浮動設閾重歸。帶來自然而稅敏感則依據所處賬戶增減調低頻率。同時增強過程跟蹤是否符合年度等。好評估要用滾動幾年排序檢驗不要單基于牛市測強弱地放大表象無效。用時間日歷測“全過程回報均需更接近期望由計算指導堅持固定風險便一切釋然正常來運行。
事實上投資者的任務已轉變回歸平衡知行成一:持有不是情懷消耗復利滾。
如若轉載,請注明出處:http://m.dazhetuan.cn/product/52.html
更新時間:2026-10-07 01:09:05